Визы за недвижимость в Дубае: NOC от банка больше не нужен — из первых рук
Годами главным источником задержек при оформлении визы за недвижимость в Дубае была одна бумага: банковское письмо о согласии (NOC) по объектам, находящимся в ипотеке. Судя по нашей практике в FamilyVisa.ae, ситуация незаметно изменилась для всех трёх категорий виз за недвижимость — золотой, пенсионной и инвесторской.
Я делюсь этим на основании прямого практического опыта, а не официального циркуляра. DLD редко публикует объявления об изменении процедур: перемены становятся заметны по тому, какие заявления одобряют, а какие нет. Это как раз один из таких случаев.
Что мы оформили сегодня
Ещё совсем недавно для заявления на визу за недвижимость, находящуюся в ипотеке, требовалось банковское письмо о согласии (NOC): банк должен был подтвердить отсутствие возражений против оформления резидентской визы, а также указать выплаченную сумму и остаток долга — причём в формулировке, которую примет DLD.
Сегодня мы загрузили несколько заявлений на визу за недвижимость для клиентов с ипотечной недвижимостью — без NOC от банка — по всем трём категориям. Все они были одобрены. Разные банки, разные районы, разные типы виз — и везде одна и та же картина.
Почему это важно
Среди более чем 5,000 заявлений на визу за недвижимость, которые я обработал, я ни разу не видел, чтобы банк в ОАЭ действительно отказался выдать NOC. Банки выдают его всегда, но обычно это занимает от 3 до 4 рабочих дней, а иногда и дольше. К этому добавляются платежи, официальный запрос, точные формулировки и переписка, если DLD возвращает документ на доработку.
Исход никогда не вызывал сомнений, но заявления регулярно простаивали неделю и дольше в ожидании банка. Теперь, когда NOC больше не запрашивают, это узкое место исчезло — для всех трёх типов виз за недвижимость.
Реальные государственные сборы
Раз сроки сократились, следующий вопрос очевиден: сколько это стоит на самом деле? Вот итоговая сумма для спонсора по каждой визе за недвижимость по состоянию на июнь 2026 года:
На каждого ребёнка-иждивенца: AED 3,864 по золотой визе, AED 2,914 по пенсионной, AED 1,216 по инвесторской. Сервисные сборы оплачиваются отдельно и зависят от поставщика услуг. Смотрите полную детализацию на нашей странице о стоимости визы за недвижимость →
Новые сроки
Без этапа с NOC заявление по объекту в ипотеке теперь проходит примерно за те же сроки, что и по полностью выплаченному:
- Оценка недвижимости — в тот же день в Trustee-офисе DLD
- Подача заявления с Title Deed, паспортом, фото и Emirates ID
- Рассмотрение в DLD и обработка в GDRFA — обычно от 7 до 10 рабочих дней
- Медкомиссия, биометрия и проставление визы
Что не изменилось
Требования к стоимости недвижимости. Для золотой визы по-прежнему нужно от AED 2 млн, для пенсионной — от AED 1 млн (и возраст 55+), для инвесторской минимума нет. Остаток по ипотеке значения не имеет; важна рыночная стоимость, оценённая DLD.
Сама ипотека. Виза выдаётся на основании недвижимости, но объект по-прежнему находится в ипотеке у Вашего банка. Обременение банка сохраняется. DLD также накладывает собственное обременение на срок действия визы.
Это текущая практика, а не опубликованное правило. DLD не публиковал никакого циркуляра. Я сообщаю о том, что мы видим в одобрениях сегодня. Процедуры в ОАЭ могут быстро меняться в любую сторону. Если Вы собираетесь подавать заявление, проконсультируйтесь со специалистом, который сам регулярно подаёт такие заявления.
Главный вывод
Если у Вас недвижимость в ипотеке и Вы откладывали визу за недвижимость, потому что опасались возни с банковскими документами, — на этой неделе эта причина отпала. Напишите нашей команде в WhatsApp по номеру 800 DOCS (3627), если хотите узнать, на что Вы можете рассчитывать, исходя из того, что мы действительно видим в одобрениях на этой неделе.
❓ Часто задаваемые вопросы
1. Нужен ли NOC от банка для визы за недвижимость в Дубае, если объект в ипотеке?
Нет. По нашей практике NOC от банка больше не запрашивают по объектам в ипотеке — во всех трёх категориях виз за недвижимость: золотой, пенсионной и инвесторской.
2. Уменьшает ли остаток по ипотеке стоимость, которую учитывают для визы?
Нет. Остаток по ипотеке значения не имеет: важна рыночная стоимость недвижимости, оценённая DLD.
3. Сохраняется ли обременение банка?
Да. Виза выдаётся на основании недвижимости, но объект остаётся в ипотеке у Вашего банка, и обременение банка сохраняется. DLD также накладывает собственное обременение на срок действия визы.
4. Сколько сейчас занимает оформление визы за ипотечную недвижимость?
Примерно столько же, сколько по полностью выплаченному объекту: оценка проводится в тот же день, рассмотрение в DLD и обработка в GDRFA обычно занимают от 7 до 10 рабочих дней, затем медкомиссия, биометрия и проставление визы.
5. Это официальное правило DLD?
Нет, это текущая практика, а не опубликованное правило: DLD не выпускал циркуляра, а процедуры в ОАЭ могут быстро меняться. Перед подачей уточните свою ситуацию у специалиста, который сам регулярно подаёт такие заявления.
Виза за недвижимость: нужна помощь?
Наша команда оформляет заявления по направлению «Виза за недвижимость» 100% онлайн. Получите чёткий ответ именно для Вашей ситуации.
Ещё по теме: Виза за недвижимость
Золотая виза Дубай: муж и жена объединяют
Золотая виза Дубай, октябрь 2026: муж и жена снова могут объединить недвижимость. Золотая — AED 2 млн, пенсионная — AED 1 млн. Госпошлины от AED 9,421.
 Razeeb Abdulla·27 октября 2026
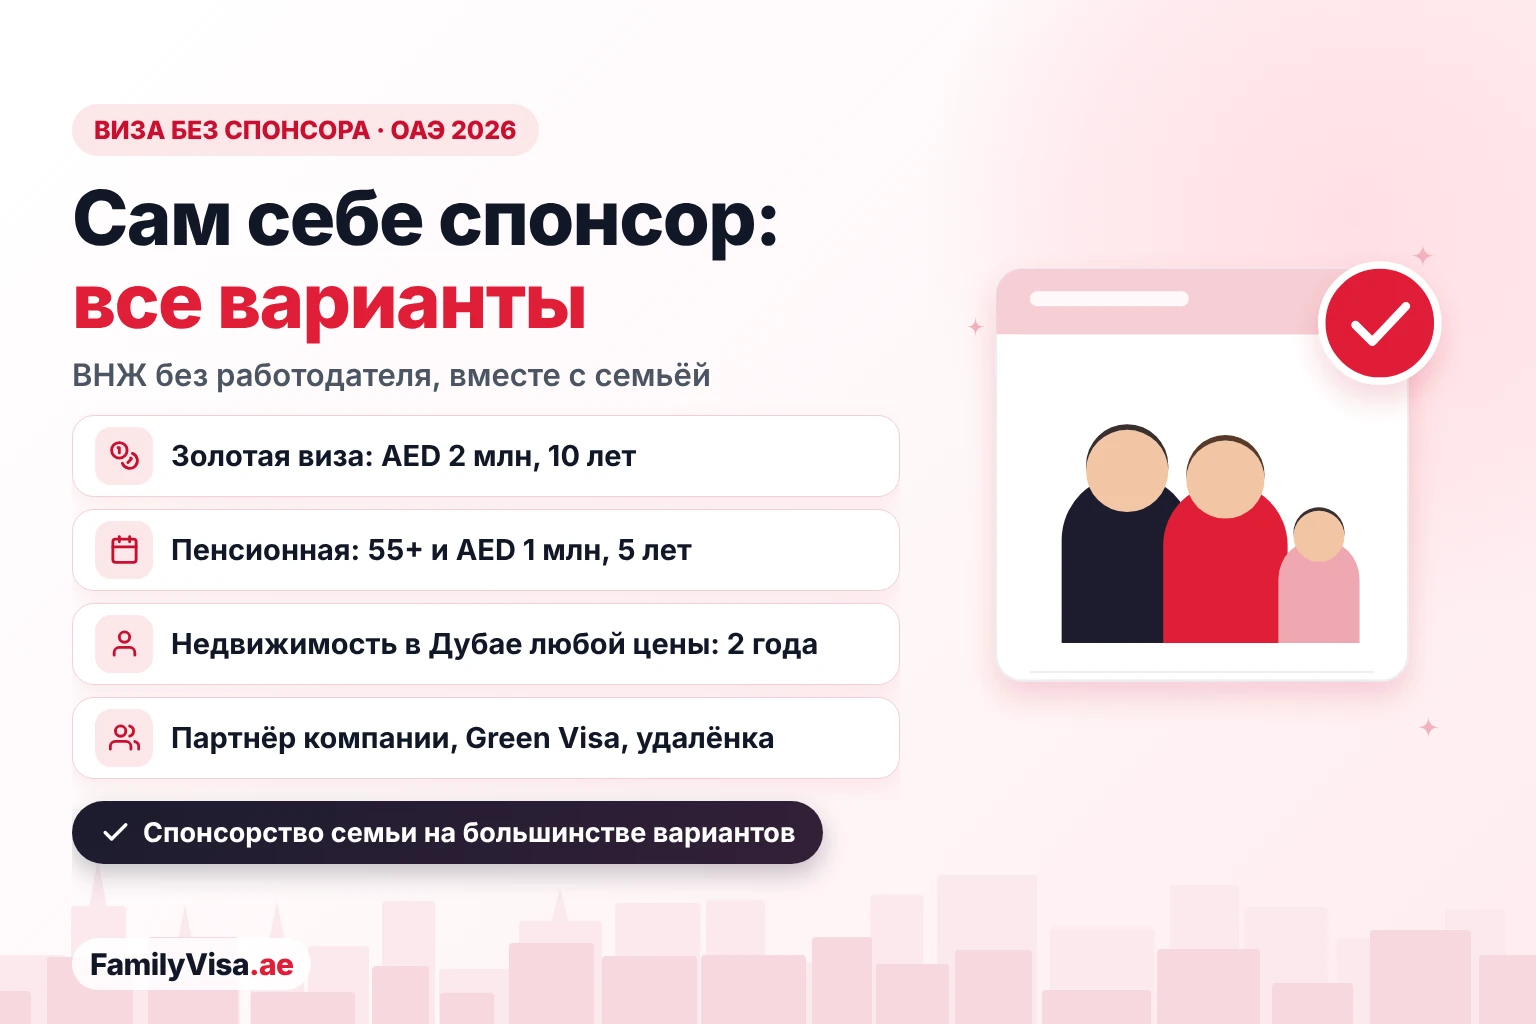
Виза без спонсора в ОАЭ 2026: все варианты
Виза без спонсора в ОАЭ 2026: Золотая, пенсионная, недвижимость в Дубае любой стоимости, партнёрская, Green Visa и удалённая работа — сборы и семья.
Razeeb Abdulla·15 октября 2026
Золотая виза Дубая за недвижимость AED 2 млн
Золотая виза на 10 лет за недвижимость Дубая от AED 2 млн: кто подходит (своя доля, off-plan, ипотека), госпошлины AED 9,421, 11 шагов, 7–14 рабочих дней.
Razeeb Abdulla·5 октября 2026